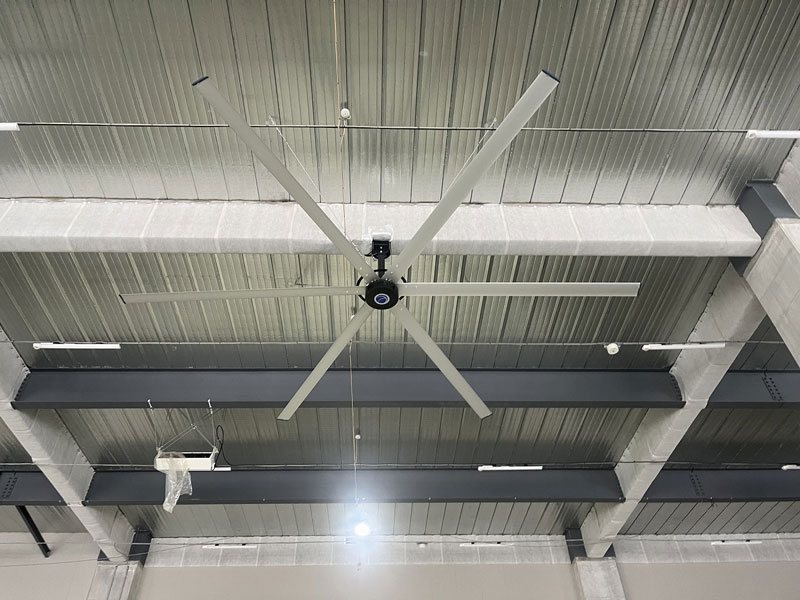
大型シーリングファン(HVLSファン)は税制優遇を使える?中小企業経営強化税制・即時償却を解説
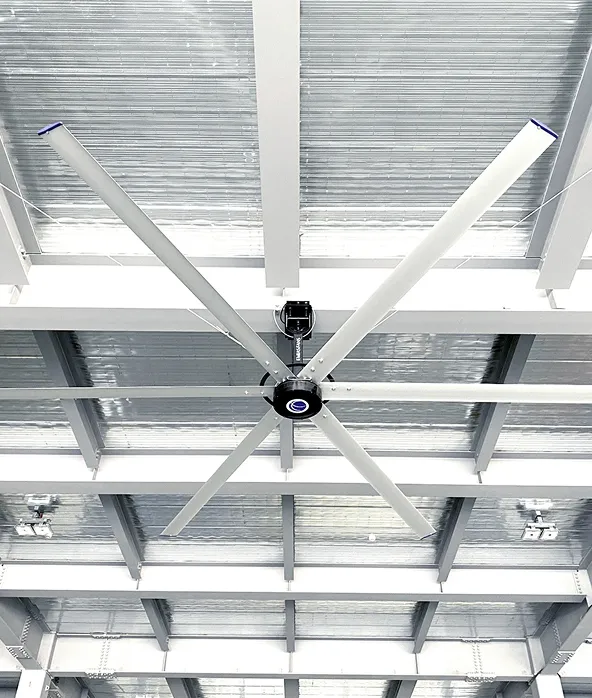
倉庫や工場の暑さ対策として大型シーリングファンを検討する際、「導入費用をどう回収するか」は大きな判断材料です。電気代やランニングコストに加えて、税制優遇を使えるかどうかで、導入初年度の負担感は大きく変わります。
大型シーリングファンは、条件を満たせば「中小企業経営強化税制」の対象となり、即時償却または税額控除を選択できます。本コラムでは、制度の仕組みと対象条件、手続きの流れ、併用できる固定資産税の特例、見落としやすい注意点を整理し、後半ではロジアスジャパンが証明書の取得まで対応した導入事例をご紹介します。
大型シーリングファンは税制優遇の対象になる
大型シーリングファンは、一般的に「暑さ対策の設備」として捉えられがちですが、作業環境の改善や空調効率の向上を通じて、生産性の向上に役立つ設備でもあります。そのため、中小企業が設備投資を行う際の税制優遇措置を活用できる場合があります。
実際に、複数のHVLSファンメーカーや販売会社が、中小企業経営強化税制による即時償却や税額控除を導入メリットとして案内しています。決算前の節税対策として検討されるケースもあります。
ただし、「大型シーリングファンなら必ず対象になる」というわけではありません。会社の規模、設備の取得価額、事前の計画認定、メーカー側の証明書など、満たすべき条件があります。導入を決める前に、自社が条件に当てはまるかを確認しておくことが大切です。
補助金と税制優遇の違い
設備投資の負担を抑える制度には、大きく「補助金」と「税制優遇」の2つがあります。仕組みも手続きも異なるため、まず違いを整理しておきましょう。
| 補助金 | 税制優遇 | |
| 仕組み | 対象経費の一部を受け取る | 償却や税額控除で法人税などの負担を軽くする |
| 利用できるか | 公募・審査があり、採択されないこともある | 要件を満たせば利用できる |
| 主な手続き | 申請、交付決定、実績報告 | 証明書の取得、計画認定、税務申告 |
| 導入前に確認すること | 発注できる時期と対象経費 | 設備の取得・稼働と決算の日程 |
補助金については「大型シーリングファン(HVLSファン)に補助金は使える?」のコラムで解説しています。本コラムでは、税制優遇を中心に取り上げます。
中小企業経営強化税制とは
中小企業経営強化税制は、中小企業等経営強化法にもとづく「経営力向上計画」の認定を受けた中小企業が、計画に沿って対象設備を取得した場合に受けられる税制優遇です。次のどちらかを選択して適用できます。
即時償却:設備の取得価額の全額を、導入した年度に一括で経費(損金)として計上できる
税額控除:取得価額の10%を法人税額から差し引ける(資本金3,000万円超1億円以下の法人は7%)
通常、設備の購入費用は耐用年数に応じて数年かけて経費計上します。即時償却を選べば、その全額を初年度に計上できるため、利益が多く出た年度の税負担を軽くできます。
なお、即時償却は「経費として計上するタイミングを前倒しする」制度であり、経費の総額が増えるわけではありません。翌年度以降は、その設備の減価償却費を計上できなくなります。
適用期限は、2027年3月31日(2026年度末)までに取得し、事業の用に供した設備です(中小企業庁)。
対象となる企業と設備の条件
中小企業経営強化税制を使うには、会社と設備の両方が条件を満たしている必要があります。
対象となる企業
- 青色申告書を提出している中小企業者等(資本金1億円以下の法人など)
- 経営力向上計画の認定を受けていること
- 製造業や物流業など、制度で定める「指定事業」に設備を使うこと
対象となる設備(A類型:生産性向上設備の場合)
- 新品であること(中古品は対象外)
- メーカーが一定期間内に販売を開始したモデルであること
- 旧モデルと比べて、生産性の指標が年平均1%以上向上していること
- 上記を示す「工業会等の証明書」を取得できること
このほか、投資計画の収益性について経済産業局の確認を受けるB類型などもありますが、メーカーの証明書で手続きできるA類型が、設備導入では一般的です。
取得価額の要件(1台あたり)
| 設備の区分 | 最低取得価額 |
| 機械装置 | 160万円以上 |
| 工具・器具備品 | 40万円以上 |
| 建物附属設備 | 60万円以上 |
| ソフトウェア | 70万円以上 |
工具・器具備品の要件は、令和8年度税制改正で30万円以上から40万円以上に引き上げられました(財務省 令和8年度税制改正の大綱)。古い情報のまま「30万円以上」と書かれた記事もあるため注意が必要です。
大型シーリングファンがどの設備区分に当たるかは、製品の仕様や設置方法によって判断が分かれます。資産区分は証明書の申請内容にも関わるため、メーカーや販売会社、顧問税理士と事前にすり合わせておくことをおすすめします。
即時償却と税額控除はどちらを選ぶ?
たとえば、資本金3,000万円以下の会社が大型シーリングファンを1,000万円で導入した場合、選べる優遇は次のとおりです。
| 即時償却を選んだ場合 | 税額控除を選んだ場合 | |
| 初年度の効果 | 1,000万円全額をその年度の経費に計上 | 法人税額から100万円を控除 |
| 翌年度以降 | 減価償却費の計上はなし | 通常どおり減価償却を続ける |
| 向いているケース | 利益が大きく出た年度に税負担を抑えたい | 支払う税金の総額を減らしたい |
※資本金3,000万円超1億円以下の法人は、税額控除は7%(この例では70万円)です。税額控除は、その年度の法人税額の20%が上限となり、超えた分は翌年度に繰り越せます。
即時償却は税金の支払いを先送りする効果、税額控除は税金そのものを減らす効果と考えると分かりやすくなります。一般的には税額控除のほうが支払総額は少なくなりやすい一方、資金繰りを優先したい年度には即時償却が有利な場合もあります。
どちらが有利かは、その年度の利益や資金計画によって変わります。実際に選ぶ際は、顧問税理士にシミュレーションを依頼して判断するのが確実です。
手続きの流れと工業会証明書
A類型で税制を活用する場合、一般的な手続きは次の流れで進みます。
- 工業会証明書の取得:導入する設備が要件を満たすことを示す証明書を、メーカーや販売会社を通じて工業会に発行してもらいます。
- 経営力向上計画の申請:証明書を添えて経営力向上計画を作成し、事業を所管する省庁(製造業であれば経済産業局など)へ申請します。
- 計画の認定:審査を経て、計画の認定を受けます。
- 設備の取得・稼働:認定された計画にもとづいて設備を取得し、事業に使用します。
- 税務申告:決算時の税務申告で、即時償却または税額控除を適用します。
原則は、設備を取得する前に計画の認定を受けます。ただし、設備の取得日から60日以内に計画の申請が受理されれば、取得後の申請も認められます。その場合も、適用を受ける事業年度内に認定を受けている必要があります。
ここで手間がかかりやすいのが、工業会証明書です。設備名称や資産区分の整理、生産性向上の根拠資料の準備など、メーカー側の対応が欠かせません。証明書の発行までに時間がかかることもあるため、決算期から逆算して早めに相談を始めることが重要です。
固定資産税の軽減も併用できる|先端設備等導入計画
中小企業経営強化税制とあわせて検討したいのが、「先端設備等導入計画」による固定資産税の特例です。経営強化税制は法人税・所得税、先端設備等導入計画の特例は固定資産税(償却資産)に関する制度です。対象となる税が異なるため、それぞれの要件を満たせば併用を検討できます。ただし、計画の認定はそれぞれ別に受ける必要があります。
| 中小企業経営強化税制 | 先端設備等導入計画の特例 | |
| 対象となる税 | 法人税・所得税 | 固定資産税(償却資産) |
| 優遇の内容 | 即時償却または税額控除10%(7%) | 課税標準を3年間2分の1、または5年間4分の1に軽減 |
| 必要な計画と認定先 | 経営力向上計画(国) | 先端設備等導入計画(市区町村) |
| 設備側の確認 | 工業会等の証明書(A類型) | 認定経営革新等支援機関が確認した投資計画 |
| 設備取得後の申請 | 60日以内なら可 | 不可(認定後の取得が必須) |
賃上げ表明に応じて軽減の幅が変わる
令和7年度の改正で、特例を受けるには従業員への賃上げ方針の表明が必須となりました(中小企業庁)。
- 雇用者給与等支給額を1.5%以上引き上げる表明:課税標準を3年間2分の1に軽減
- 3%以上引き上げる表明:課税標準を5年間4分の1に軽減
適用期限は、経営強化税制と同じく2027年3月31日までに取得した設備です。「固定資産税が3年間半額」とだけ紹介している古い情報もあるため注意しましょう。
設備を取得する前に市区町村の認定を受ける
先端設備等導入計画は、設備を設置する市区町村に申請して認定を受けます。経営力向上計画とは異なり、設備を取得した後の申請は認められません。対象設備や対象地域は市区町村ごとに異なる場合があるため、事前に設置先の自治体へ確認しておきましょう。
工業会証明書とは別に投資計画の確認が必要
この特例では、工業会の証明書ではなく、年平均の投資利益率5%以上が見込まれる投資計画について、認定経営革新等支援機関(税理士や金融機関など)の事前確認を受けます。対象設備の最低取得価額は、器具備品で30万円以上、機械装置で160万円以上などです。
経営強化税制と併用する場合は、工業会証明書の取得、経営力向上計画の認定、投資計画の確認、先端設備等導入計画の認定と、準備するものが増えます。設備の発注前に、顧問税理士や支援機関と日程を整理しておくことが大切です。
税制を活用する際の注意点
期限内に「稼働」まで終える
中小企業経営強化税制の適用期限は、2027年3月31日です。また、税制は設備を「事業の用に供した」年度に適用されるため、購入しただけでなく、設置工事を終えて稼働させている必要があります。決算直前の駆け込み導入は、証明書の取得や計画認定、工事の日程が間に合わない恐れがあるため、余裕をもって計画しましょう。
補助金と併用する場合は取得価額に注意
補助金で導入した設備にも、原則として税制を併用できます。ただし、補助金について圧縮記帳を行った場合、取得価額の要件は圧縮記帳後の金額で判定されます(国税庁)。補助金を差し引いた結果、最低取得価額を下回り、税制の対象外になるケースもあります。
ほかの税制との関係
認定が不要な「中小企業投資促進税制」(30%特別償却または7%税額控除)もありますが、対象は機械装置などに限られ、器具備品は含まれません。また、中小企業経営強化税制と中小企業投資促進税制を、同じ設備に重複して適用することはできません。一方、先端設備等導入計画による固定資産税の特例は、それぞれの要件を満たす場合に併用できます。
導入事例:静岡県の自動車部品メーカー様(エミアスファン4台)
ロジアスジャパンでは、中小企業経営強化税制の活用に向けて、工業会証明書の取得まで対応した実績があります。
プロジェクト概要
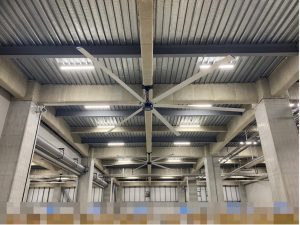
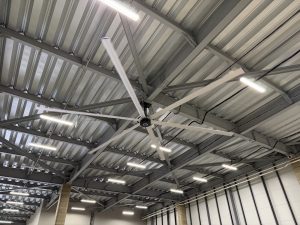
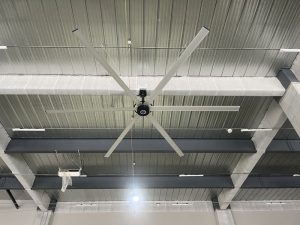
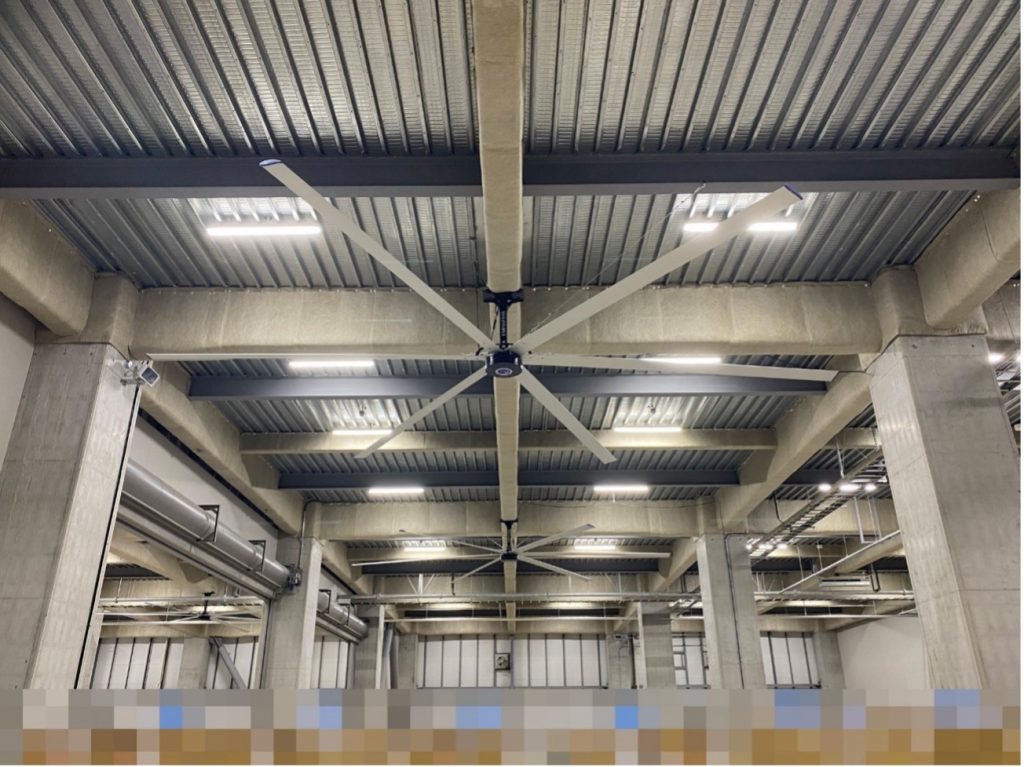
静岡県の自動車部品メーカー様の工場に、エミアスファンを4台導入しました。工場内では多くのロボットが自動生産を担っており、その中で人が作業するエリアを対象に、暑熱対策と作業環境の改善を目的としてご採用いただきました。
税制活用に向けた証明書への対応
お客様からは、中小企業経営強化税制の「生産性向上設備」として導入するため、生産性向上要件証明書の発行についてご相談をいただきました。
ロジアスジャパンでは、お客様のご担当者様と設備名称や資産区分を確認したうえで、日本産業機械工業会と複数回にわたってやり取りを行い、申請書類や補足説明資料を整えました。証明書の発行後は、お客様が手続きを進めやすいようにPDFを先にお渡しし、その後に原本を送付しています。
写真撮影ができない現場での施工準備
工場内はセキュリティ上の理由から撮影ができなかったため、現地調査ではファンの設置予定位置、梁の構造、天井のケーブルラックなどを手描きで記録しました。お客様指定の工事届・計画書も事前に提出し、工場の安全管理の手続きに合わせて施工を進めました。
導入後はお客様から好評をいただき、他の企業にも紹介したいとのお言葉をいただいています。
なお、本件でご紹介しているのは、弊社が行った証明書の取得・提出と設備導入の対応です。お客様が選ばれた償却・控除の方法や税額は含みません。また、工業会の証明書は設備側の要件を示す書類であり、計画の認定や税務上の適用はお客様ごとに判断されます。ほかの案件での適用可否は、その都度確認が必要です。
詳しくは導入実績「静岡県の自動車部品メーカーに「中小企業経営強化税制」を活用し、暑さ対策に大型シーリングファン「エミアスファン」を4台導入」をご覧ください。
税制の活用も含めてエミアスファンの導入をご提案します
大型シーリングファンは、条件を満たせば中小企業経営強化税制の対象となり、即時償却または税額控除によって導入初年度の負担を抑えられます。先端設備等導入計画の認定も受ければ、固定資産税の軽減も併せて検討できます。一方で、工業会証明書の取得、経営力向上計画の認定、期限内の稼働など、事前に準備すべきことも少なくありません。
ロジアスジャパンでは、製品の配置設計や施工だけでなく、税制活用に必要な証明書の対応までサポートしています。補助金の活用を検討している場合は、「大型シーリングファン(HVLSファン)に補助金は使える?」のコラムもあわせてご覧ください。
実際の導入事例は大型シーリングファンの導入実績でご紹介しています。エミアスファン(大型シーリングファン)の仕様やご導入、税制活用のご相談は、お問い合わせよりお気軽にお寄せください。
※本コラムは2026年11月時点の情報にもとづいています。税制の適用可否は企業ごとの条件によって異なるため、最終的な判断は顧問税理士や所管の窓口にご確認ください。